
Da Crise à Reforma
Superintendente do Instituto de Previdência dos Municipiários (IPM) de Ribeirão Preto, Maria Regina Ricardo explica à Revide os principais pontos da reforma proposta no município



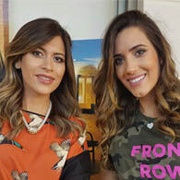
Tratar de previdência em qualquer lugar do Brasil é uma tarefa espinhosa. Os cálculos são enormes, a polêmica é constante e as regras do jogo precisam ser as mais justas e realistas possíveis. Em Ribeirão Preto, quem tem a tarefa de comandar o Instituto de Previdência dos Municipiários (IPM) é a superintendente Maria Regina Ricardo. Formada em Direito e Ciências Contábeis, atua de forma ininterrupta no órgão desde 2009. “De 2009 até 2016, presenciei alguns desmandos, algumas situações que eu tentei combater”, declarou Maria Regina, sem fugir de polêmicas. O convite para chefiar o instituo veio no final de 2016, após recomendação de membros do Tribunal de Contas do Estado de São Paulo ao prefeito Duarte Nogueira (PSDB). Apesar das rusgas com o governo anterior, nenhuma tarefa tem exigido tanto da superintendente quanto a reestruturação do IPM. Com um déficit anual de, aproximadamente, R$ 400 milhões, o pagamento dos benefícios aos aposentados do município tem se tornado cada vez mais difícil. O resultado foi percebido em 2019: atraso no pagamento de benefícios e parcelamento de contribuições patronais pela Prefeitura foram só alguns dos problemas. Com isso, paralelamente à Reforma da Previdência federal, o governo municipal enviou à Câmara dos Vereadores um pacote de projetos que objetivava reestruturar o IPM e dar um fôlego às contas públicas.
É possível mapear o início dos problemas financeiros do IPM?
São vários pontos. Eu atribuo primeiro à forma abrupta como ele foi criado, em 1992. O principal erro foi ter trazido alguns aposentados naquela época, cerca de 1,1 mil, para compor como beneficiário. Nos anos 90, não tínhamos muitas regras. De 1992 até 1998, não possuíamos nenhum balizamento constitucional, nenhuma fiscalização que obrigasse, por exemplo, que as contribuições acontecessem atuarialmente. Tanto que, a principal lei do Instituto é de 2000, quando, então, foram adotadas todas as regras previstas na Lei de Responsabilidade Fiscal. Só que, ainda durante o início dos anos 2000, a contribuição do servidor era só de 6% e a da Prefeitura era 12%. Assim, as contribuições não foram feitas em tempo hábil e, depois, foram menores do que deveriam ser. Paralelamente a isso, tivemos uma legislação municipal que trouxe uma série de gratificações, principalmente, para as pessoas que já estavam prestes a se aposentar. Por isso, quando entramos nessa discussão, os servidores às vezes se revoltam dizendo que a culpa não é deles. Realmente não é, porque tudo foi feito com base legal. Porém, alguns se privilegiaram porque contribuíram durante pouco tempo sobre uma alíquota bem menor, e uma base salarial bem menor. No final, vieram a se aposentar com salários maiores. Para mim, esse é o principal motivo para a crise.
Atualmente, quanto o IPM arrecada por mês e quanto ele precisa pagar aos aposentados?
Essa contribuição é feita por segregação de massas em dois planos diferentes. Arrecadamos cerca de R$ 14 milhões por mês no plano Financeiro e R$ 8 milhões no Previdenciário. A partir de janeiro, tivemos a efetivação da alíquota de 14%, que eleva para R$ 17 milhões o Financeiro e R$ 9 milhões o Previdenciário. Isso já contando com a contribuição patronal da Prefeitura de 28%.
E quanto aos aportes feitos pela Prefeitura além da contribuição patronal?
Com a mudança que fizemos em setembro de 2019, os aportes caíram para R$ 12 milhões por mês, antes eram R$ 26 milhões.
Apesar de ser um dos principais problemas do IPM, muitos servidores e moradores de Ribeirão Preto não entendem como é feito o cálculo atuarial e qual o verdadeiro impacto dele. A senhora poderia explicar?
O cálculo atuarial é um dado estatístico. Ele é feito individualmente e leva em consideração os dados pessoais de cada ativo, inativo e pensionista. A grosso modo, ele calcula, seguindo algumas tábuas biométricas do Instituto Brasileiro de Geografia e Estatística (IBGE), quanto tempo essa pessoa tem de vida e faz uma simulação desses benefícios. Ou seja, se estou na ativa faltando 20 anos para me aposentar, ele considera que, durante esses 20 anos, irei contribuir para o IPM. A partir do momento que eu entrar no benefício, o cálculo deve levar por quanto tempo eu receberia esse benefício.
E quanto é o déficit atuarial atualmente?
A última contagem que fizemos estava em R$ 19 bilhões. O déficit chega à casa dos bilhões porque é um cálculo que é feito em um valor futuro e trazido ao valor presente. Ele considera o rendimento de cada um. Como, historicamente, o caixa do IPM é zerado, não há nenhuma reserva para as pessoas de 40, 50 e 60 anos, por exemplo, que capitalizaram por pouco tempo. O ideal seria aprovarmos a Reforma da Previdência no município, porque aí se posterga o prazo de entrada no benefício, fazendo com que as pessoas capitalizem um pouco mais e entrem no benefício mais velhas.

Muitos servidores e sindicalistas não gostaram do aumento da alíquota de contribuição e, por não receberem reajuste salarial em 2019, falam em perda real no salário. Esse aumento na alíquota pode ser considerado uma perda real no salário?
Eu soube que eles [Sindicato dos Servidores] iriam tentar uma Ação Direta de Inconstitucionalidade da lei dizendo que a estávamos reduzindo o salário, mas não é verdade. O salário é sempre considerado na integralidade. O salário é o bruto que a pessoa ganha. Isso é impossível de ser reduzido, a não ser que a carga horária seja reduzida. Os servidores estão sentindo essa pressão porque não tivemos como dar o reajuste no dissídio do ano passado, muito em função da precariedade do município, que esperava repassar quase R$ 450 milhões para cobrir a folha do IPM. Tivemos muita dificuldade financeira, chegamos até a atrasar esses pagamentos. Se tivesse dado o aumento, teria sido muito pior. Nós lamentamos, mas eu participo ativamente dessas questões salariais, percebo que temos uma folha de salário bastante interessante. A nossa média é uma das maiores médias do Estado.
Com as reformas postas em prática, ainda há o risco de o pagamento das aposentadorias sofrer algum atraso em 2020?
Acredito que não. Nós estamos fazendo todo um trabalho, por ser o último ano de mandato, para enxugarmos os gastos de modo geral. Essa reestruturação que foi feita, com esse aporte que está previsto em torno de R$ 193 milhões para 2020, é algo que está planejado e cabendo no orçamento do município, o que possibilita que não haja atraso.
Em 2019, a Prefeitura não depositou a contribuição patronal entre março e julho. Ela optou por parcelar o valor. Esse problema ainda persiste ou a Prefeitura está depositando as parcelas em dia?
Para fechar a folha de pagamento era necessário fazer um aporte para o plano Financeiro, mas no plano Previdenciário esses recursos são superavitários. Então, a parte do servidor é descontada em dia, mas essa parte patronal é possível que se faça esses parcelamentos quando não há caixa. Esse caixa foi utilizado justamente para fazer o aporte. Então, para que nós possamos ter o Certificado de Regularidade Previdenciária (CRP), precisamos ou estar em dia ou parcelado. É importante dizer que, hoje, todos os parcelamentos estão em dia e nenhum deles foi feito além do nosso mandato atual.
O repasse de toda dívida ativa do município para o IPM pode tanto ajudar a instituição quanto não arrecadar o esperado. Existe alguma previsão ou estimativa do quanto o IPM possa receber da dívida ativa nos próximos anos?
Esse é um erro que tem que ser esclarecido. Nós não negociamos a dividida passada, o que está negociado é o fluxo da dívida futura. A grosso modo, fizemos uma média de quanto que se arrecada mensalmente em dívida ativa e colocamos isso num fluxo futuro de recebimentos. É a dívida que ainda será inscrita e, provavelmente, paga. Se, por ventura, ela não for, a própria lei prevê que o município banque essa diferença a cada dois anos. Com isso, a dívida ativa se torna apenas um lastro, uma forma de garantia que a gente encontrou com o auxílio de alguns técnicos da Secretaria de Previdência. Contudo, a própria lei também define uma gama de outros ativos que o IPM possa ter para manter o equilíbrio do plano previdenciário.

E sobre esses novos ativos, também foi sugerida a criação de um fundo imobiliário do IPM. Como está esse projeto?
Ainda não temos esse fundo. Nesse momento, estamos fazendo a assinatura do contrato da execução do centro administrativo, que é uma das formas de começar esse fundo imobiliário. Após isso, já temos uma licitação para contratar a empresa que vai fazer a regularização dos imóveis da prefeitura.
A senhora tem feito muitas viagens ao Ministério da Economia, em Brasília, ao lado do prefeito Duarte Nogueira, para discutir temas relacionados à Previdência. A senhora poderia falar um pouco sobre o que vem sendo discutido com o governo federal e quais são as impressões deles a respeito da situação previdenciária em Ribeirão Preto?
Lá em Brasília, estamos fazendo os últimos ajustes técnicos. Eles fizeram novas premissas em cima do passivo, em cima das pessoas que nós mandamos para o plano previdenciário. Também em Brasília, estivemos na Frente Nacional de Prefeitos. O que se comenta lá é que Ribeirão Preto se tornou um case. Nós somos o primeiro ente da federação a fazer esse tipo de reestruturação seguindo o passo a passo das portarias da Secretaria de Previdência.
Como a senhora avalia a aprovação do plano complementar de previdência?
Com ela, trouxemos sustentabilidade para o futuro. Todo servidor que ingressar na Prefeitura a partir de fevereiro de 2019 e recebe acima do teto do INSS (R$ 6.101,05) poderá optar por contribuir para um plano de previdência complementar para se aposentar com o benefício acima desse valor. Como sou servidora, recebo muitas críticas dos meus pares. Na verdade, nossas ações não são populistas, porque realmente estamos preocupados com o futuro, haja vista a complementar, que não traz benefício para nós de imediato. O que ela traz é uma perda momentânea de receita, mas, para o futuro, é salutar. Todas as nossas ações não foram só para sanar o nosso problema financeiro, mas para começar a mudança para adequar o plano previdenciário.