
Questões do consumo
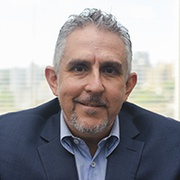
Em entrevista para o portal da Revide o economista Alex Ferreira (FEA-USP) comenta a natureza, os reflexos e a tendência do consumo no Brasil contempôraneo



 Qual é a definição atual do consumo?
O consumo é parte essencial da vida das pessoas, compreende desde coisas simples e essenciais como comer e beber quanto mais sofisticadas quanto um computador, um carro ou mesmo as mais supérfluas como um serviço de embelezamento de cães fornecido por um pet shop. Com o aumento da tecnologia e do conhecimento ao longo do tempo, a sociedade conseguiu produzir excedentes cada vez maiores e o consumo deixou de ser apenas para a subsistência. E com o crescimento do PIB, as pessoas podem usufruir maiores padrões de consumo.
Do ponto de vista econômico, pode-se afirmar que ele seja “um mal necessário’? E do ponto de vista ambiental e humano?
Uma das hipóteses em que se assenta a ciência econômica e que é essencial para a construção dos modelos que ajudam os economistas a entenderem melhor a realidade em que vivem, é que as pessoas procuram maximizar a sua felicidade a partir da escolha do consumo de bens e serviços permitidos pela sua renda. O mercado financeiro, os bancos, por exemplo, podem fazer com que as famílias não se prendam somente a renda corrente, mas que tomem emprestado para depois pagar com a renda que vão auferir no futuro. Esse papel dos bancos é fundamental para a felicidade das pessoas. O que seria do trabalhador que ficasse desempregado temporariamente e não pudesse tomar emprestado para manter os seus pagamentos de aluguel, da prestação de um carro etc., em dia? As evidências indicam que as pessoas preferem padrões de consumo relativamente estáveis ao longo do tempo. De fato, o consumo final no Brasil representa uma proporção muito estável da renda, aproximadamente 80% do PIB. Ele atingiu 81,01% em 2011, sendo que 74,4% disso é consumo das famílias e o resto é consumo do governo. Duas outras conclusões fundamentais podem ser extraídas desses dados: 1) que o consumo é muito importante para o PIB e 2) que o Brasil como um todo poupa pouco da sua renda - esse percentual, por exemplo, sobe para 40% nos países asiáticos.
O consumo desenfreado, por impulso, é um grande ‘vilão’ do orçamento pessoal, uma espécie de psicose, talvez. Como lidar com isso?
A poupança pode ser entendida como consumo futuro. Então, quanto maior for a dívida no presente, menor será a possibilidade de consumo no futuro. Existe na língua inglesa um frase, "keep up with the Joneses", que significa que algumas pessoas se esforçam para acompanhar o padrão de consumo de seus vizinhos. Fracasso seria um sinal de inferioridade cultural e sócio-econômica. Será que muitos ribeirãopretanos pensam e se comportam dessa forma? O perigo do crédito farto e sem controle reside na exploração sistêmica dessas patologias psicológicas e sociais, na falta de planejamento financeiro doméstico das famílias e na compra por impulso, por exemplo.
 Quais questões da vida moderna considera inerentes ao consumo?
As crises capitalistas mais sérias estão relacionadas com a redução do consumo das famílias, por causa de quedas na renda e riqueza, atual e esperada. Essas quedas são geralmente provocadas pelo estouro de bolhas de ativos (imóveis e ações), que se originaram na fonte do otimismo exagerado, euforia, juros baixos e crédito farto, mas são seguidas por pânico. Essa caracterização alegórica pode servir para explicar a crise financeira sistêmica de 2007-2008. Algumas pesquisas recentes feitas por economistas eminentes mostram que as famílias típicas (de uma amostra de países desenvolvidos) demoram sete anos para ajustar suas dívidas em relação a sua renda anual, o que fazem através da redução do consumo. Isso ocorre entre dois a três anos após o início da crise bancária. Depois, o PIB volta a crescer com mais força.Façam as contas.
Quais as estatísticas atuais relacionadas ao consumo no Brasil e na nossa região?
Vive-se um certo "limbo" no Brasil nesse início de 2013. A taxa de juros nominal básica, a Selic, que remunera os títulos do governo e que também serve de referência para o crédito e poupança, começou a cair em setembro de 2011 e foi reduzida quase que pela metade até o momento. A taxa de juros real esperada despencou de um nível de 7% ao ano, para níveis abaixo de 2% a.a.. Nesse mesmo período, o consumo final das famílias aumentou ligeiramente como proporção do PIB, mas o investimento privado caiu. Ou seja, os incentivos a poupar diminuiriam grandemente em 2012, mas os incentivos a tomar emprestado também são pequenos, pois os juros do crédito pessoal ainda são altos e muitas famílias já estão bastante endividadas. Por outro lado, a deterioração na confiança do empresário, dada pela manutenção da incerteza quanto a recuperação do cenário internacional e, domesticamente, pelo retorno de algumas políticas intervencionistas, afetaram negativamente o investimento. Deveríamos comemorar a persistência de juros nominais baixos, porém, apenas quando vierem acompanhados de uma inflação mais próxima da meta e de um PIB crescendo mais rápido. Enquanto isso, podemos torcer para que o período de ajuste nas economias externas seja menor e pressionar para que os nossos representantes façam escolhas que facilitem nossa vida: sejamos empresários ou trabalhadores/consumidores.
Revide Online
Yara racy
Foto: Ibraim Leão