
Realidade sobre finanças
Dados apontam que apenas 31% dos brasileiros poupam dinheiro pensando na aposentadoria



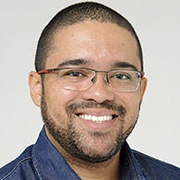
Pesquisa realizada pela Comissão Nacional de Educação Financeira (Conef) revela que brasileiros tem pouca informação sobre finanças, segundo os dados divulgados apenas 31% dos brasileiros poupam dinheiro pensando na aposentadoria enquanto 44% investem dinheiro todo o mês. Ainda segundo a pesquisa 40% dos clientes de bancos usa a poupança como conta-corrente e não como investimento para o futuro. Para o economista Sérgio Nalini o fato de o Brasil ser um país “jovem” atrapalha a necessidade de poupar.
“O brasileiro não é um povo acostumado a tragédias, até porque não as tem, isso inibe um pouco o espírito de poupança, sem contar que somos um país jovem, se compararmos com o resto do mundo e isso vale também para países chamados emergentes, como Índia e Rússia. Isso atrapalha um pouco o espírito poupador. O crédito é fácil e a dívida por vezes banalizada, talvez achando que os bancos e/ou as instituições que emprestam dinheiro ganham muito, por isso podem arcar com a nossa inadimplência. Isso é péssimo, quando se precisa ao invés de buscar recursos guardados, vamos ao empréstimo fácil, muitas vezes com juros altos”, destaca Nalini.
Os dados revelaram também que 30% dos entrevistados pagam apenas a parcela mínima do cartão de crédito e cerca de 40% solicitam empréstimos com frequência. Segundo os especialistas entre os brasileiros que têm menos de três anos de estudo 47% deles preferem pagar um número maior de parcelas, independente dos juros aplicado.
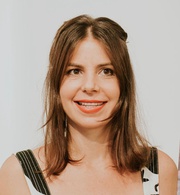
Para a universitária Thaise Figueira estudo sobre finanças deve estar presente desde a educação básica. “Sempre usei cartão de crédito, e como diversas pessoas pagava o mínimo e comprava o valor máximo. Esse consumo desenfreado causou um verdadeiro buraco nas minhas finanças e por ter pouca informação sobre o assunto não soube administrar corretamente o meu dinheiro. Esse acontecimento me fez rever os meus conceitos e a necessidade de maiores informações sobre a forma de administrar o meu salário. Na minha opinião essas informações deveriam constar no planejamento da educação básica”, conta.
“O melhor investimento é no que nós mais precisamos. Esse bem merece todo nosso esforço e justifica qualquer sacrifício. Nesse caso o carro ganha importância se você não tem um imóvel para morar e ao contrário se já tem. Podemos chamar isso de investimentos necessários e obrigatórios. Depois dessa fase vem o consumo que tem que ter regras e educação. Na terceira vertente, vem à necessidade da poupança, para morar melhor, ter melhor carro, mas também cuidar dos futuros estudos, doença ou velhice que incapacita a trabalhar. Só quando essas fases forem eliminadas é que começam os gastos com coisas que não são de necessidade primária ou antevendo o futuro. Passado tudo isso, com bastante volume de recursos (muito dinheiro), devemos comprar ouro, investir em fundos de risco, bolsas, imóveis para aluguel, na planta para vender quando pronto estiver”, ressalta o economista.
A pesquisa foi realizada para contribuir com a Estratégia Nacional de Educação Financeira e tem como objetivo ensinar pessoas de todas as idades a poupar, investir, se preparar para a aposentadoria e mostrar que mesmo com o aumento de informações os brasileiros ainda têm pouca informação sobre finanças. “Talvez destacar esse problema seja a primeira luz do túnel acesa, o governo brasileiro adicionou a educação financeira no currículo escolar, isso demonstra que a uma preocupação maior no tema. Sem contar com o maior investimento que temos é totalmente ao contrário, ao incentivo a se consumir, cada vez mais, basta ligar a TV. O primeiro passo é nos conscientizarmos”, conclui Nalini.
Revide on-line
Texto: Pâmela Silva
Fotos: Divulgação e arquivo